Spłaciłeś kredyt frankowy lub nadal spłacasz raty w CHF, EUR lub USD? Sprawdź, dlaczego obowiązująca teoria dwóch kondykcji pozwala odzyskać całość wpłaconych środków wraz z odsetkami za opóźnienie.
- Unieważnienie umowy kredytu CHF, USD, EUR – jak sądy rozliczają bank i kredytobiorcę?
Unieważnienie umowy kredytu hipotecznego indeksowanego lub denominowanego do franka szwajcarskiego (CHF) lub innych walut obcych (EUR, USD) wywołuje skutek ex tunc. W praktyce oznacza to, że umowę uważa się za nigdy niezawartą.
Zgodnie z przepisami Kodeksu cywilnego po unieważnieniu powstaje obowiązek wzajemnego zwrotu świadczeń spełnionych bez podstawy prawnej. Przez lata w sądownictwie toczył się spór dotyczący sposobu przeprowadzania takich rozliczeń.
Sądy powszechne stosowały dwie wykluczające się koncepcje: teorię salda oraz teorię dwóch kondykcji. Wybór przez sąd odpowiedniej teorii ma kluczowe znaczenie dla wysokości kwoty, jaką odzyskasz od banku, a także dla naliczania odsetek ustawowych za opóźnienie.
- Teoria salda a teoria dwóch kondykcji – porównanie koncepcji prawnych
Dla każdego frankowicza istotne jest zrozumienie różnicy między obiema koncepcjami. Obecnie w polskim orzecznictwie dominującą jest teoria dwóch kondykcji, co stanowi ogromną korzyść dla konsumentów.
Czym jest teoria salda i dlaczego krzywdzi konsumentów?
Teoria salda zakłada, że w przypadku nieważności umowy sąd powinien automatycznie potrącić świadczenia obu stron. Sąd porównywał sumę wpłat dokonanych przez kredytobiorcę z kwotą wypłaconego kapitału, zasądzając jedynie ewentualną nadwyżkę na rzecz kredytobiorcy.
Taki zabieg jest wysoce niekorzystny dla frankowiczów, ponieważ:
- Pozbawiał kredytobiorcę prawa do odsetek ustawowych za opóźnienie od całości wpłaconych kwot za czas trwania procesu.
- Wyręczał bank z obowiązku formalnego zgłoszenia własnego roszczenia lub zarzutu potrącenia.
- Naruszał unijną Dyrektywę 93/13/EWG, znosząc odstraszający charakter sankcji wobec banków.
Niemniej jednak nawet ta Teoria, która ogranicza kwestię dodatkowych odsetek, nie zmienia faktu, że umowa kredytu w tychże sprawach frankowych uznawana jest za nieważną.
Teoria dwóch kondykcji – dominujący standard ochrony frankowiczów
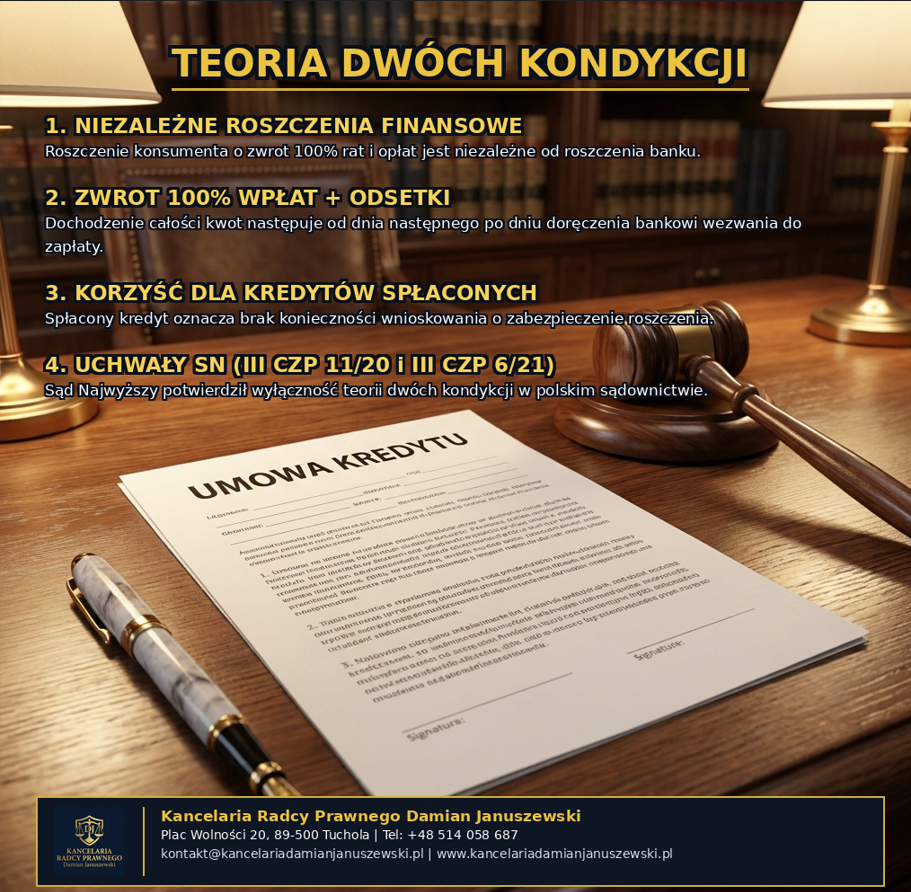
Teoria dwóch kondykcji opiera się na dosłownym brzmieniu art. 410 § 1 i 2 k.c. w związku z art. 405 k.c. Koncepcja ta traktuje rozliczenie jako dwa całkowicie niezależne roszczenia finansowe:
- Roszczenie kredytobiorcy – o zwrot całości wpłaconych do banku rat kapitałowo-odsetkowych, prowizji oraz opłat ubezpieczeniowych.
- Roszczenie banku – o zwrot kwoty udostępnionego kapitału.
Sąd Najwyższy w przełomowych uchwałach (z dnia 16 lutego 2021 r., sygn. akt III CZP 11/20 oraz z dnia 7 maja 2021 r., sygn. akt III CZP 6/21) jednoznacznie przesądził o stosowaniu teorii dwóch kondykcji. Sąd rozpoznający sprawę frankową winien zasądzić na Twoją rzecz pełną sumę wpłaconych środków, niezależnie od tego, czy bank zgłosił własne roszczenia.
Zestawienie porównawcze teorii rozliczeń
| Cecha porównawcza | Teoria Salda (odrzucona) | Teoria Dwóch Kondykcji (obowiązująca) |
| Sposób rozliczenia świadczeń | Automatyczne potrącenie przez sąd z urzędu | Dwa odrębne, niezależne roszczenia finansowe |
| Podstawa prawna roszczenia | Wyliczenie sztucznego salda nadwyżki | Art. 410 § 1 i 2 k.c. w zw. z art. 405 k.c. |
| Naliczanie odsetek za opóźnienie | Wyłącznie od nadwyżki nad kapitałem (lub całkowity brak odsetek) | Od całości wpłaconych środków od dnia następnego po dniu doręczenia wezwania bankowi |
| Rola i aktywność banku | Brak (sąd wyręczał bank) | Bank musi podjąć formalne działania |
| Ochrona konsumenta (Dyrektywa 93/13) | Niska (korzyść procesowa dla banku) | Maksymalna (pełne zabezpieczenie interesu kredytobiorcy) |
- Spłacony kredyt we frankach –ułatwienia procesowe dla kredytobiorcy
Wielu kredytobiorców błędnie przypuszcza, że całkowita spłata kredytu CHF zamyka drogę do sądu. W rzeczywistości sytuacja prawna osób ze spłaconym kredytem jest znacznie prostsza i bezpieczniejsza niż w trakcie spłaty rat.
Oto 5 najważniejszych ułatwień procesowych przy spłaconym kredycie frankowym:
- Brak konieczności składania wniosku o zabezpieczenie
Przy spłaconym kredycie nie ponosisz już ciężaru miesięcznych rat. Odpada zatem potrzeba wnoszenia wniosku o wstrzymanie płatności na czas trwania procesu. Dzięki temu sprawa staje się formalnie prostsza i szybsza.
- Czysto finansowy charakter roszczenia o zapłatę
Postępowanie sprowadza się do żądania zwrotu konkretnej kwoty pieniężnej. Po Twojej stronie nie występuje ryzyko sporów dotyczących ustalenia stosunku prawnego na przyszłość, a jedynym celem jest odzyskanie całości wpłaconych na rzecz banku środków.
- Maksymalny zysk z odsetek ustawowych za opóźnienie
Dzięki teorii dwóch kondykcji odsetki ustawowe za opóźnienie (art. 481 k.c.) naliczane są od całej dochodzonej kwoty od dnia następnego po doręczeniu bankowi wezwania do zapłaty. Przy wieloletnim procesie odsetki stanowią dodatkowy zysk sięgający nawet do kilkuset tysięcy złotych.
- Brak ryzyka działań odwetowych ze strony banku
Bank nie posiada już żadnych instrumentów nacisku. Jako były kredytobiorca nie musisz obawiać się wypowiedzenia umowy, naliczania opłat karnych czy negatywnych wpisów w Biurze Informacji Kredytowej (BIK).
- Bezpieczny okres przedawnienia roszczeń
Roszczenia konsumenta przedawniają się z upływem 6 lat (lub 10 lat dla wpłat sprzed 9 lipca 2018 r.). Zgodnie z orzecznictwem TSUE termin ten zaczyna biec od momentu, w którym dowiedziałeś się o obecności klauzul niedozwolonych w swojej umowie, a nie od dnia wpłaty poszczególnych rat. Taką wiedzę pozyskuje się poprzez zlecenie analizy umowy kredytowej.
Jak pomagam frankowiczom w Kancelarii w Tucholi?
Prowadząc Kancelarię Radcy Prawnego Damian Januszewski w Tucholi, oferuję kompleksową pomoc prawną w sporach z bankami na każdym etapie postępowania.
W ramach obsługi prawnej zapewniam:
- Bezpłatną analizę umowy kredytowej i historii spłat – precyzyjne przeliczenie roszczeń.
- Reklamacja – formalne wezwanie banku do zwrotu nienależnych świadczeń.
- Kompleksowe zastępstwo procesowe w sądzie – sporządzenie pozwu, reprezentacja na rozprawach oraz odpieranie zarzutów banku.
- Egzekucję wyroku i rozliczenie z bankiem – doprowadzenie do sprawnego przelewu środków z banku na Twoje konto.
Kancelaria Radcy Prawnego Damian Januszewski
📍 Adres: Plac Wolności 20, 89-500 Tuchola
📞 Telefon: +48 514 058 687
✉️ E-mail: kontakt@kancelariadamianjanuszewski.pl
🌐 Strona WWW: https://kancelariadamianjanuszewski.pl/
Autor: Damian Januszewski