Pozbądź się nielegalnych odsetek oraz prowizji bankowej i spłacaj wyłącznie czysty kapitał. Dowiedz się, jak wyrok TSUE (C-744/24) i Ustawa o kredycie konsumenckim chronią Twoje finanse.
- Czym jest Sankcja Kredytu Darmowego (SKD)?
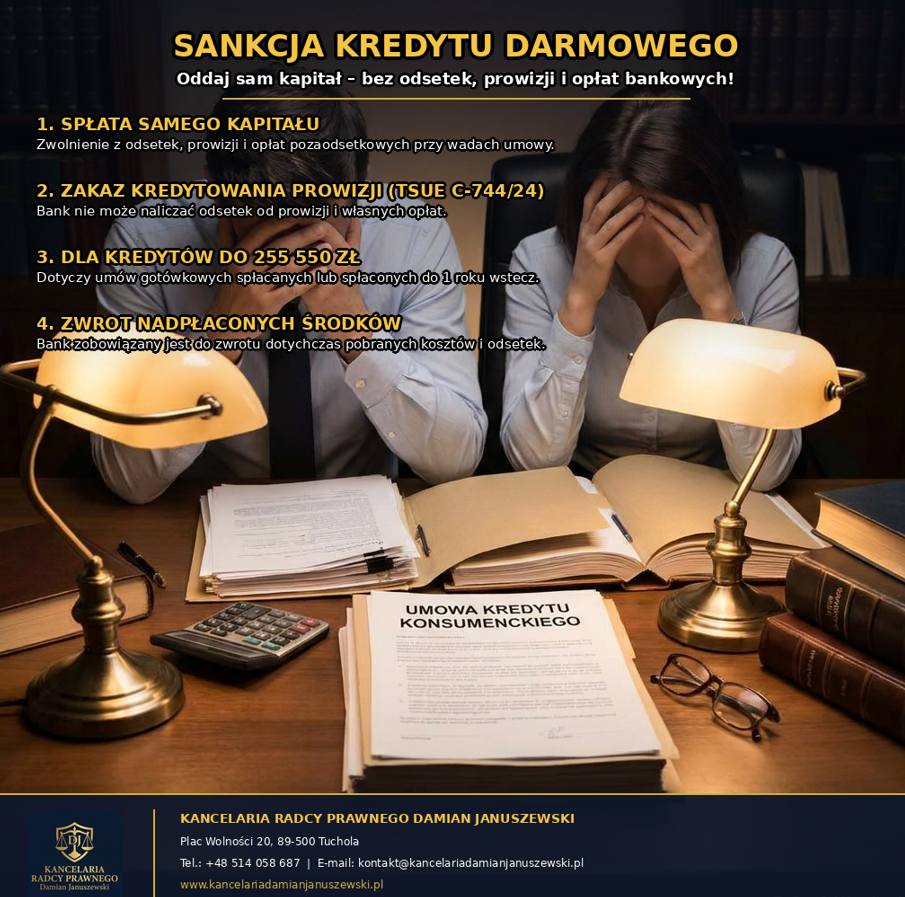
Sankcja Kredytu Darmowego (art. 45 Ustawy o kredycie konsumenckim) stanowi jedno z najsilniejszych uprawnień prawnych chroniących konsumentów na rynku finansowym. Ponadto, jej skuteczne zastosowanie powoduje, że kredytobiorca zostaje w pełni zwolniony z obowiązku zapłaty odsetek, prowizji bankowej oraz wszelkich opłat pozaodsetkowych. W konsekwencji, konsument zobowiązany jest do spłaty wyłącznie czystego kapitału, jaki faktycznie otrzymał od banku. Niemniej jednak, aby móc skorzystać z tego uprawnienia, umowa kredytowa musi zawierać określone wady prawne lub naruszać obowiązki informacyjne nałożone na bank. Warto podkreślić, że wszystkie dotychczas nadpłacone raty odsetkowe i prowizje podlegają w takim przypadku bezpośredniemu zwrotowi na konto klienta.
- Zakaz kredytowania prowizji i odsetek od odsetek – przełomowy wyrok TSUE (C-744/24)
Przez wiele lat banki powszechnie stosowały praktykę doliczania prowizji oraz opłat przygotowawczych do całkowitej kwoty kredytu. Co kluczowe, od tak zawyżonej sumy instytucje finansowe naliczały następnie odsetki kapitałowe przez cały okres kredytowania. W świetle aktualnego orzecznictwa, w tym przełomowego wyroku Trybunału Sprawiedliwości Unii Europejskiej (TSUE C-744/24), taka praktyka stanowi rażące naruszenie dyrektywy 2008/48/WE. W rezultacie, kredytowanie własnych opłat przez banki zostało uznane za nielegalne pobieranie odsetek od kosztów. Z kolei, wystąpienie tej wady prawnej w umowie bezpośrednio otwiera kredytobiorcy drogę do skorzystania z Sankcji Kredytu Darmowego. Co istotne, bank traci w takim wypadku całe swoje wynagrodzenie i nie może czerpać zysku z wadliwie skonstruowanej umowy.
| Wada prawna umowy | Praktyka banku | Skutek prawny (SKD) |
| Kredytowanie prowizji | Naliczanie odsetek od kosztów i opłat | Prawo do darmowego kredytu |
| Błędne podanie RRSO | Zawyżenie lub zaniżenie wskaźnika | Utrata prawa banku do odsetek |
| Brak wymogów art. 30 | Pominięcie warunków wypowiedzenia | Umorzenie odsetek i prowizji |
| Brak łącznej kwoty kosztów | Nietransparentne opłaty dodatkowe | Spłata samego kapitału |
- Kto i na jakich warunkach może skorzystać z SKD?
Skorzystanie z prawnej ochrony przed samowolą banków wymaga spełnienia określonych przesłanek ustawowych. Ponadto, przepisy precyzyjnie określają kręg podmiotów uprawnionych do powołania się na art. 45 Ustawy o kredycie konsumenckim.
W związku z tym, z Sankcji Kredytu Darmowego mogą skorzystać kredytobiorcy spełniający następujące wymogi:
- Status konsumenta: Umowa została zawarta przez osobę fizyczną na cele niezwiązane bezpośrednio z działalnością gospodarczą. Zarazem, dotyczy to również umów zawartych przez osoby prywatne na cele mieszkaniowe lub konsumpcyjne.
- Limit kwotowy: Całkowita kwota kredytu nie przekraczała 255 550 zł (lub równowartości tej kwoty w walucie obcej). W konsekwencji, ochrona obejmuje zdecydowaną większość kredytów gotówkowych, ratalnych oraz pożyczek gotówkowych.
- Ramy czasowe: Umowa jest w trakcie spłaty LUB została całkowicie spłacona nie dawniej niż 1 rok temu. Niemniej jednak, przekroczenie rocznego terminu od całkowitej spłaty wygasza uprawnienie do złożenia oświadczenia.
- Jak wygląda kompletna procedura dochodzenia roszczeń?
Proces odzyskiwania pieniędzy od banku rozpoczyna się od szczegółowego audytu prawnego dokumentacji kredytowej. W efekcie, precyzyjne przeanalizowanie zapisów pozwala zidentyfikować uchybienia i wyliczyć kwotę należnego zwrotu. Z kolei, po wykryciu wad formalnych sporządzane jest oficjalne oświadczenie o skorzystaniu z SKD z wezwaniem do zwrotu nadpłaconych środków. Jednocześnie, bank ma obowiązek ustosunkować się do przedłożonego oświadczenia i dokonać rozliczenia. W przypadku odmowy, sprawa kierowana jest na drogę postępowania sądowego. Warto zaznaczyć, że prawidłowo przygotowany pozew oparty na ugruntowanym orzecznictwie TSUE daje prawdopodobieństwo wygranej przed sądem, zaś linia orzecznicza stopniowo przekształca się na korzyść konsumenta.
- Bezpłatna analiza umowy w Kancelarii Radcy Prawnego
W mojej Kancelarii Radcy Prawnego Damian Januszewski w Tucholi oferuję bezpłatną, niezobowiązującą weryfikację umów kredytowych. Ponadto, analizuję dokumentację pod kątem ukrytych opłat, błędnej stawki RRSO oraz nielegalnego kredytowania prowizji. W rezultacie, otrzymujesz jasną informację o przysługujących roszczeniach oraz precyzyjne wyliczenie kwoty możliwego zwrotu. Zarazem, zapewniam kompleksową reprezentację prawną na każdym etapie sporu z instytucją finansową.
Kancelaria Radcy Prawnego Damian Januszewski
Plac Wolności 20, 89-500 Tuchola | Tel. 514 058 687 | E-mail: kontakt@kancelariadamianjanuszewski.pl
https://kancelariadamianjanuszewski.pl/kontakt/
Autor: Damian Januszewski