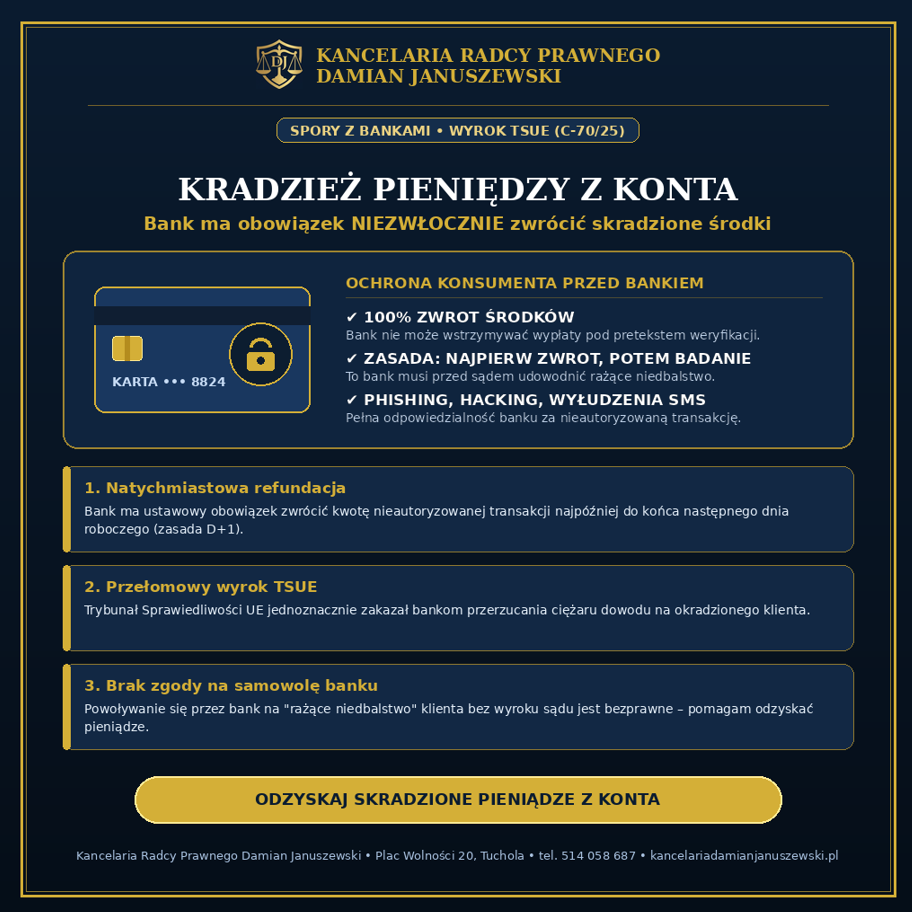
Przełomowe orzeczenie Trybunału Sprawiedliwości Unii Europejskiej z 15 października 2026 r. w sprawie C-70/25 definitywnie rozwiewa wątpliwości na korzyść poszkodowanych klientów. Bank ma prawny obowiązek niezwłocznie zwrócić środki utracone w wyniku nieautoryzowanej transakcji płatniczej (zasada D+1). Podniesienie przez bank zarzutu rażącego niedbalstwa klienta NIE daje prawa do wstrzymania zwrotu pieniędzy.
1. Zasada D+1: Bezbezwzględny obowiązek niezwłocznego zwrotu skradzionych środków
Zgodnie z przepisami ustawy o usługach płatniczych oraz dyrektywą PSD2, w przypadku wystąpienia nieautoryzowanej transakcji płatniczej dostawca usług płatniczych (bank) jest zobowiązany do zwrotu klientowi kwoty nieautoryzowanej transakcji niezwłocznie. Przepisy precyzują ten termin jako tzw. zasadę D+1 – zwrot musi nastąpić nie później niż do końca dnia roboczego następującego po dniu stwierdzenia lub zgłoszenia incydentu przez klienta.
W praktyce rynkowej banki masowo odmawiały realizacji tego obowiązku, przerzucając ciężar sporu na konsumenta i zasłaniając się rzekomym «rażącym niedbalstwem» poszkodowanego. Wyrok TSUE w sprawie C-70/25 jednoznacznie uznał taką praktykę banków za sprzeczną z prawem Unii Europejskiej.
2. Zarzut rażącego niedbalstwa nie uprawnia banku do wstrzymania wypłaty
Podstawową tezą orzeczenia TSUE jest rozstrzygnięcie, że podniesienie przez bank zarzutu rażącego niedbalstwa po stronie klienta nie uzasadnia odmowy ani wstrzymania zwrotu pieniędzy. Trybunał wskazał jednoznacznie:
• Najpierw zwrot środków do końca dnia (D+1),
• Dopiero potem badanie okoliczności i dochodzenie ewentualnych roszczeń przez bank.
Bank nie może być sędzią we własnej sprawie. Jeżeli instytucja finansowa uważa, że do nieautoryzowanej transakcji doszło wskutek umyślnego działania klienta lub jego rażącego niedbalstwa, musi najpierw oddać pieniądze, a następnie wystąpić do sądu i udowodnić te okoliczności przed niezawisłym sądem. Ciężar dowodu w całości spoczywa na banku.
3. Jedyny wyjątek od zasady D+1 – kiedy bank może wstrzymać wypłatę?
Wstrzymanie niezwłocznego zwrotu środków przez bank jest dopuszczalne wyłącznie w jednej, ściśle określonej sytuacji: gdy bank posiada uzasadnione i należycie udokumentowane podstawy, by podejrzewać oszustwo ze strony samego klienta (tzw. samookradzenie) i jednocześnie poinformuje o tym pisemnie organy ścigania (Prokuraturę lub Policję).
Bycie ofiarą phishingu czy spoofingu NIE stanowi oszustwa ze strony klienta i nie uprawnia banku do zatrzymania skradzionej kwoty.
| Stanowisko Rzecznika Finansowego (dr Michał Ziemiak): « Klient sam się nie okrada. Oszuści coraz częściej działają w sposób zorganizowany i profesjonalny. Potrafią angażować kilka osób, wykorzystywać różne kanały komunikacji i dostosowywać metody działania do konkretnej ofiary. Zdarza się, że nawet osoby świadome zagrożeń ulegają manipulacji. To jednak nie oznacza, że można automatycznie przypisywać klientowi rażące niedbalstwo tylko dlatego, że oszust doprowadził go do wykonania określonych czynności. Trzeba zbadać wszystkie okoliczności konkretnej sprawy» |
4. Jak sądy i Rzecznik Finansowy chronią poszkodowanych?
W latach 2022–2025 do Biura Rzecznika Finansowego wpłynęło ponad 10 tysięcy wniosków o interwencję w sprawach nieautoryzowanych transakcji płatniczych. Przełomowe wyroki sądów powszechnych z udziałem Rzecznika Finansowego oraz orzeczenie TSUE C-70/25 stanowią potężny oręż w walce z bezprawną odmową wypłaty przez banki.
Sądy powszechne w Polsce coraz częściej biorą pod uwagę wiek poszkodowanego, poziom doświadczenia w bankowości elektronicznej oraz wyrafinowanie technik użytych przez przestępców. Uznają, że zachowanie klienta działającego pod wpływem błędu i manipulacji nie kwalifikuje się jako rażące niedbalstwo.
5. Pomoc Kancelarii w odzyskiwaniu skradzionych środków z banku
Jeżeli padłeś ofiarą oszustwa internetowego, phishingu, spoofingu lub wyłudzenia kodu BLIK, a bank odmówił Ci zwrotu środków na zasadzie D+1 – zachowujesz pełne prawo do odzyskania swoich pieniędzy wraz z odsetkami.
Kancelaria Radcy Prawnego Damian Januszewski oferuje profesjonalne wsparcie na każdym etapie sporu z bankiem:
• Bezpłatną wstępną analizę zgłoszenia reklamacyjnego i decyzji odmownej banku,
• Sporządzenie przedsądowego wezwania do zapłaty,
• Przygotowanie wniosku o interwencję do Rzecznika Finansowego,
• Pełną reprezentację procesową przed sądem w walce o zwrot skradzionych oszczędności.
Skontaktuj się ze mnę i odzyskaj swoje pieniądze:
Kancelaria Radcy Prawnego Damian Januszewski
Adres: Plac Wolności 20, 89-500 Tuchola
Telefon: +48 514 058 687
E-mail: kontakt@kancelariadamianjanuszewski.pl
Strona WWW: www.kancelariadamianjanuszewski.pl