Masowy obrót przedawnionymi pożyczkami i chwilówkami przez firmy windykacyjne napotkał na prawny opór. Rozstrzygnięcie Sądu Najwyższego dotyka fundamentów ochrony konsumenta przed dochodzeniem przedawnionego długu oraz ważności oświadczeń złożonych przez dłużników.
1. Istota sporu: przedawnienie długu a masowa windykacja
Kwestia przedawnienia roszczeń majątkowych jest jedną z najważniejszych instytucji gwarancyjnych w prawie cywilnym. Po upływie określonego ustawowo czasu (dla roszczeń związanych z działalnością gospodarczą, w tym kredytów i pożyczek, są to zazwyczaj 3 lata) dług przekształca się w tzw. zobowiązanie naturalne. Oznacza to, że sam dług nadal istnieje, ale wierzyciel traci możliwość jego przymusowego wyegzekwowania na drodze sądowej.
Przez całe lata powszechną praktyką na rynku windykacyjnym było odkupywanie od banków i firm pożyczkowych pakietów dawno przedawnionych wierzytelności. Przedstawiciele firm windykacyjnych kontaktowali się z konsumentami, nakłaniając ich do podpisania porozumienia, ugody, deklaracji spłaty w małych ratach lub oświadczenia o uznaniu długu. Wielu konsumentów, nie mając świadomości, że ich dług jest prawnie przedawniony, podpisywało takie dokumenty. Windykatorzy twierdzili wówczas przed sądem, że podpisanie ugody stanowiło 'zrzeczenie się zarzutu przedawnienia’, co ponownie otwierało drogę do komornika.
2. Przełomowa zmiana przepisów z 2018 roku (art. 117 § 2¹ k.c.)
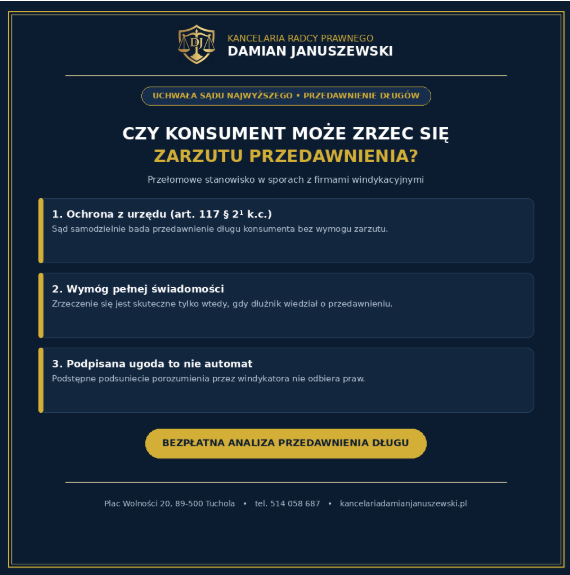
Sytuacja prawna konsumentów uległa zasadniczej zmianie w lipcu 2018 roku wraz z nowelizacją Kodeksu cywilnego. Ustawodawca wprowadził wówczas przepis art. 117 § 2¹ k.c., który stanowi wprost: 'Po upływie terminu przedawnienia nie można domagać się zaspokojenia roszczenia przysługującego przeciwko konsumentowi’.
Wprowadzenie tej regulacji oznaczało, że w sprawach przeciwko konsumentom sądy zostały zobowiązane do badania przedawnienia z urzędu – bez konieczności podnoszenia jakiegokolwiek zarzutu przez samego konsumenta. Tym samym w prawie powstała uzasadniona wątpliwość interpretacyjna: skoro ochrona przedawnienia wobec konsumenta działa z mocy samego prawa, to czy konsument w ogóle może skutecznie zrzec się tej ochrony (np. podsuwanym przez windykatora oświadczeniem) i przywrócić możność sądowego dochodzenia przedawnionego roszczenia?
3. Stanowisko Sądu Najwyższego i warunki skuteczności oświadczeń
Rozstrzygnięcie Sądu Najwyższego wskazuje jednoznacznie na potrzebę realnej, a nie iluzorycznej ochrony konsumenta. Aby jakiekolwiek oświadczenie konsumenta mogło wywrzeć skutek w postaci zrzeczenia się zarzutu przedawnienia, muszą zostać spełnione rygorystyczne warunki:
- Pełna świadomość upływu terminu: Konsument w momencie składania oświadczenia musi wiedzieć, że dług jest już przedawniony i że nie ma prawnego obowiązku jego spłaty na drodze sądowej.
- Świadoma i nieprzymuszona wola: Zrzeczenie się prawa nie może być dorozumiane ani wyciągnięte z przypadkowej rozmowy czy drobnej wpłaty. Wola rezygnacji z ochrony prawnej musi wynikać z dokumentu w sposób jednoznaczny.
- Zakaz wprowadzania w błąd przez firmy windykacyjne: Podstępne podsuwanie ugód bez poinformowania dłużnika o stanie przedawnienia sprawia, że takie oświadczenie jest dotknięte wadą i bezskuteczne przed sądem.
4. Co to oznacza w praktyce dla dłużników i firm windykacyjnych?
Orzeczenie Sądu Najwyższego to ogromny krok w stronę ucięcia nieuczciwych praktyk rynkowych polegających na wymuszaniu spłaty przedawnionych chwilówek i kredytów. Dla konsumentów wypływają z tego następujące wnioski:
- Przypadkowa wpłata lub podpisanie szablonowego oświadczenia nie powoduje automatycznie utraty ochrony prawnej.
- W sądzie to wierzyciel musi udowodnić, że konsument świadomie i z pełną wiedzą zrzekł się przedawnienia.
- Przed podpisaniem jakiejkolwiek ugody z firmą windykacyjną należałoby bezwzględnie skonsultować jej treść z prawnikiem i zweryfikować stan przedawnienia.
5. Jak pomagam w sprawach o przedawnione długi?
Prowadząc Kancelarię, na co dzień reprezentuję Klientów w sporach z bankami, funduszami sekurytyzacyjnymi oraz firmami windykacyjnymi. Pomagam bezpłatnie przeanalizować dokumentację, ustalić dokładny bieg terminu przedawnienia oraz podważyć nielegalne oświadczenia wymuszone przez wierzycieli.
Jeśli otrzymałeś pismo z firmy windykacyjnej, nakaz zapłaty z sądu lub wezwanie do ugody – skonsultuj się ze mną przed podjęciem jakichkolwiek kroków:
📍 Kancelaria Radcy Prawnego Damian Januszewski
Plac Wolności 20, 89-500 Tuchola
📞 tel. 514 058 687
🌐 https://kancelariadamianjanuszewski.pl/